Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

Trong môi trường giáo dục hiện đại, việc thu – chi học phí không chỉ đơn thuần là giao dịch tài chính mà còn liên quan chặt chẽ đến các quy định pháp lý, đặc biệt là vấn đề xuất hóa đơn. Nhiều cơ sở giáo dục, từ trường học đến trung tâm ngoại ngữ, đều đặt ra câu hỏi: khi thu học phí có cần xuất hóa đơn không, và xuất như thế nào cho đúng? Những thắc mắc này càng trở nên quan trọng khi chính sách liên tục được cập nhật, nhất là trong bối cảnh hướng tới năm 2026 với nhiều thay đổi trong quản lý tài chính – kế toán ngành giáo dục.
Việc thu học phí tại các cơ sở giáo dục phải xuất hóa đơn theo đúng quy định của Luật Quản lý thuế 2019 và Nghị định 123/2020/NĐ-CP. Dù là trường công lập hay tư thục, mỗi lần thu tiền học phí đều phải lập hóa đơn để đảm bảo minh bạch và phục vụ quyết toán thuế. Điều này áp dụng cho cả học phí thu theo tháng, theo kỳ hay theo năm học.
Thời điểm xuất hóa đơn thu học phí được xác định là thời điểm thu tiền, dù việc thu diễn ra ngoài giờ hành chính hay ngày nghỉ. Ví dụ, nếu phụ huynh chuyển khoản lúc 22h ngày 5/12, hóa đơn phải ghi ngày 5/12, không được ghi ngày 6/12 khi lập. Đây là hướng dẫn cụ thể từ Tổng cục Thuế trong Công văn 74/TCT-CS ngày 07/01/2025.
Hóa đơn học phí có vai trò quan trọng trong việc giảm trừ thuế thu nhập cá nhân cho người nộp học phí. Người lao động muốn được giảm trừ khoản chi này khi quyết toán thuế phải có hóa đơn hợp lệ. Vì vậy, việc xuất hóa đơn đầy đủ giúp phụ huynh và học sinh bảo vệ quyền lợi về thuế theo quy định hiện hành.
Các hành vi như không xuất hóa đơn khi thu tiền, xuất hóa đơn sai thời điểm hoặc sử dụng hóa đơn điện tử đã bị ngừng sử dụng đều bị nghiêm cấm. Cơ sở giáo dục cần tuân thủ đúng quy trình để tránh bị xử phạt. Đại diện Bộ Tài chính cũng nhấn mạnh, việc lập hóa đơn học phí là bắt buộc để đảm bảo quản lý tài chính công minh bạch.

Thời điểm xuất hóa đơn học phí được xác định theo quy định tại Nghị định 123/2020/NĐ-CP, cụ thể là vào thời điểm thu tiền từ học sinh, sinh viên. Dù dịch vụ giáo dục được cung cấp liên tục trong năm, nhưng do việc thu học phí thường diễn ra vào đầu năm học hoặc đầu học kỳ, nên hóa đơn phải được lập ngay khi nhận khoản thanh toán. Điều này đảm bảo tuân thủ quy định về thời điểm lập hóa đơn trong hoạt động cung cấp dịch vụ.
Trường hợp phụ huynh chuyển khoản học phí vào buổi tối, như lúc 22h ngày 05/12, dù sau giờ hành chính, ngày hóa đơn vẫn phải ghi là ngày 05/12 – tức ngày thực tế phát sinh khoản thu. Việc lập hóa đơn vào ngày hôm sau nhưng ghi lùi ngày không bị coi là trễ hạn nếu đúng với ngày nhận tiền, giúp cơ sở giáo dục tránh bị xử phạt vi phạm về hóa đơn điện tử.
Từ ngày 01/7/2026, Nghị định 254/2026/NĐ-CP sẽ thay thế Nghị định 123/2020/NĐ-CP và điều chỉnh một số quy định về thời điểm lập hóa đơn, trong đó có ngành giáo dục. Các cơ sở đào tạo cần cập nhật kịp thời để đảm bảo việc xuất hóa đơn học phí điện tử đúng quy định, tránh rủi ro khi thanh tra thuế.
Chuyển đổi sang hóa đơn điện tử giúp các trường học, trung tâm giáo dục tối ưu chi phí, tiết kiệm thời gian và cải thiện thủ tục hành chính. Việc xuất hóa đơn học phí điện tử còn hỗ trợ quản lý thu chi minh bạch, đặc biệt khi phụ huynh thanh toán ngoài giờ hành chính. Các đơn vị giáo dục nên sử dụng phần mềm hỗ trợ tự động hóa để đảm bảo đúng thời điểm lập hóa đơn theo quy định.
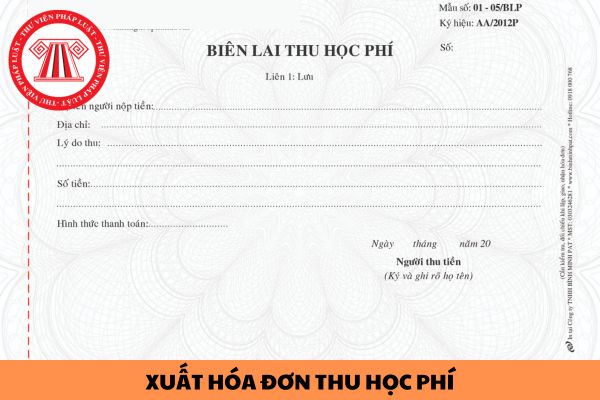
Thời điểm xuất hóa đơn dịch vụ đào tạo được xác định theo quy định tại Điều 9 Nghị định 123/2020/NĐ-CP và được cập nhật trong Nghị định 254/2026/NĐ-CP có hiệu lực từ ngày 01/07/2026. Đối với dịch vụ đào tạo, thời điểm lập hóa đơn là khi hoàn thành việc cung cấp dịch vụ, bất kể đã thu tiền hay chưa. Điều này áp dụng cho mọi cơ sở giáo dục, trung tâm đào tạo khi kết thúc khóa học.
Trường hợp thu học phí trước hoặc trong quá trình dạy học, thời điểm xuất hóa đơn là thời điểm thu tiền. Tuy nhiên, quy định này không áp dụng với các khoản tạm ứng, đặt cọc để đảm bảo thực hiện hợp đồng dịch vụ như kế toán, tư vấn thuế, thẩm định giá. Do đó, nếu thu tiền đầu kỳ học, cơ sở đào tạo cần xuất hóa đơn ngay khi nhận tiền.
Với giao dịch chuyển khoản ngoài giờ hành chính, ví dụ khách chuyển tiền lúc 22h ngày 05/12, thời điểm lập hóa đơn vẫn là ngày 05/12. Dù hóa đơn được khởi tạo vào ngày 06/12, ngày trên hóa đơn phải là ngày thực tế thu tiền. Đây là hướng dẫn từ Tổng cục Thuế nhằm đảm bảo tính minh bạch và đúng quy định.
Hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối với cơ quan thuế không bắt buộc phải có chữ ký số. Tuy nhiên, vẫn phải đảm bảo đầy đủ nội dung theo quy định và truyền dữ liệu đúng thời gian. Việc này giúp các trung tâm đào tạo nhỏ, doanh nghiệp vừa và nhỏ tiết kiệm chi phí và dễ dàng trong việc xuất hóa đơn.
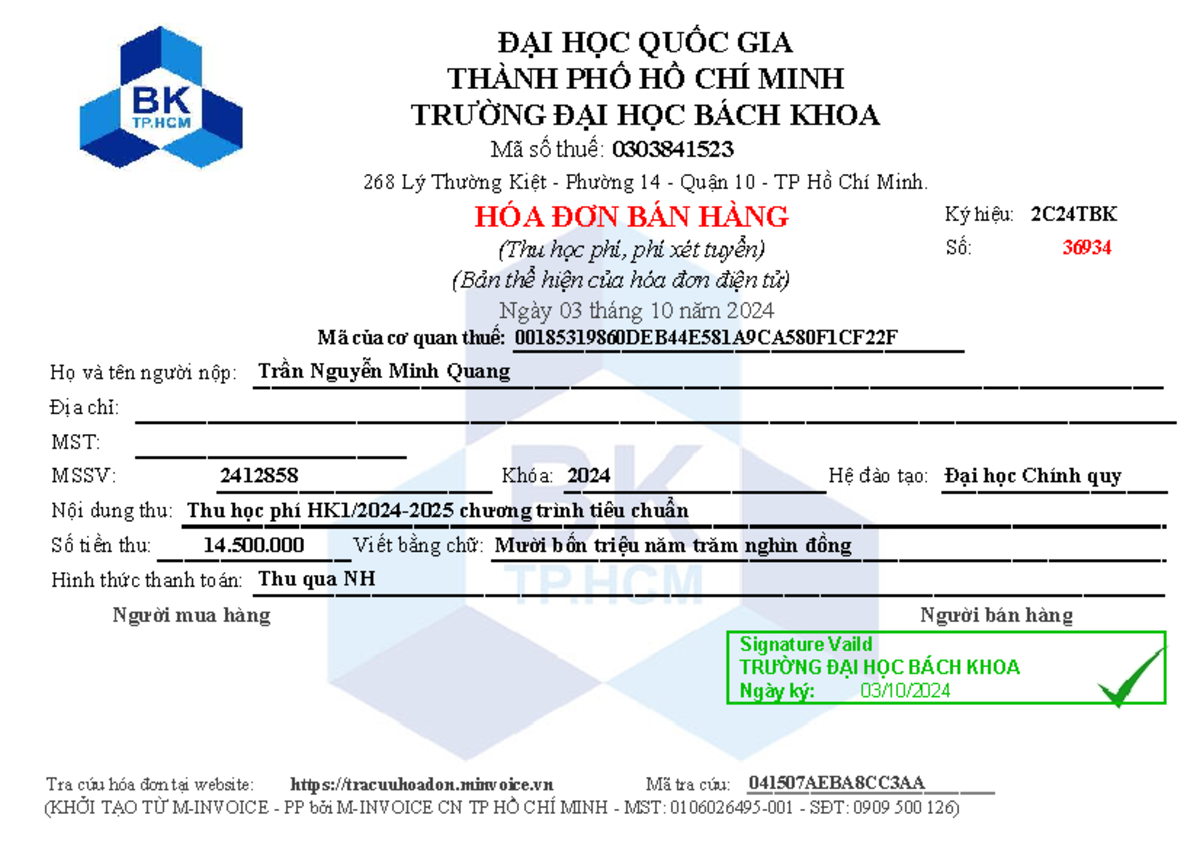
Việc xuất hóa đơn học phí trong ngành giáo dục năm 2026 cần tuân thủ quy định tại Nghị định 254/2026/NĐ-CP có hiệu lực từ ngày 01/07/2026, thay thế các quy định trước đó. Thời điểm xuất hóa đơn điện tử được xác định là thời điểm thu tiền học phí, phù hợp với Điều 9 Nghị định 123/2020/NĐ-CP và hướng dẫn mới nhất trong Thông tư 91/2026/TT-BTC.
Các cơ sở giáo dục như trường mầm non tư thục, trung tâm dạy học hay đào tạo kỹ năng phải sử dụng hóa đơn điện tử khi cung cấp dịch vụ thu học phí. Việc chuyển đổi sang hóa đơn điện tử giúp đơn vị quản lý minh bạch, tiết kiệm chi phí in ấn, lưu trữ và đáp ứng yêu cầu cải cách hành chính trong ngành Giáo dục – Đào tạo.
Dịch vụ giáo dục vẫn thuộc đối tượng không chịu thuế giá trị gia tăng (thuế suất 0%), theo quy định hiện hành và không thuộc diện giảm thuế GTGT xuống 8% từ 1/7/2025. Do đó, trên hóa đơn điện tử học phí không ghi thuế GTGT, giúp phụ huynh dễ dàng quản lý chi phí và làm căn cứ khấu trừ nếu có liên quan đến chính sách hỗ trợ.
Hóa đơn điện tử sẽ bị ngừng sử dụng nếu cơ sở không đáp ứng điều kiện về hạ tầng công nghệ hoặc vi phạm các hành vi bị cấm như lập hóa đơn khống, sử dụng hóa đơn không hợp pháp. Việc tuân thủ các quy định về hóa đơn giúp trường học tránh rủi ro pháp lý và đảm bảo tính minh bạch trong thu chi tài chính.

Việc xuất hóa đơn học phí tại trung tâm ngoại ngữ phải tuân thủ quy định về hóa đơn điện tử theo Nghị định 123/2020/NĐ-CP và Thông tư 78/2021/TT-BTC. Hóa đơn cần ghi đầy đủ thông tin như tên học viên, địa chỉ, số định danh nếu có. Trường hợp phụ huynh không cung cấp số định danh, chỉ cần ghi tên và địa chỉ người mua.
Khi học viên không yêu cầu lấy hóa đơn, trung tâm vẫn phải lập hóa đơn đầu ra và ghi rõ “Khách hàng không lấy hóa đơn” theo quy định mới. Việc này đảm bảo tính minh bạch trong kê khai thuế và tránh rủi ro bị xử phạt. Hóa đơn điện tử phải được khởi tạo đúng thời điểm thu học phí.
Hoạt động dạy học tại trung tâm ngoại ngữ thuộc đối tượng không chịu thuế GTGT theo Luật Thuế giá trị gia tăng. Do đó, trên hóa đơn điện tử cần thể hiện rõ thuế suất 0% hoặc ghi “không chịu thuế”. Việc áp dụng sai thuế suất có thể dẫn đến sai sót trong quyết toán và bị cơ quan thuế điều chỉnh.
Chuyển đổi sang hóa đơn điện tử giúp trung tâm ngoại ngữ tiết kiệm chi phí in ấn, lưu trữ và tối ưu thủ tục hành chính. Hóa đơn điện tử bị ngừng sử dụng nếu phát hiện sai sót nghiêm trọng hoặc không đáp ứng điều kiện theo Nghị định 123. Các hành vi như lập hóa đơn khống, tẩy xóa nội dung bị nghiêm cấm.
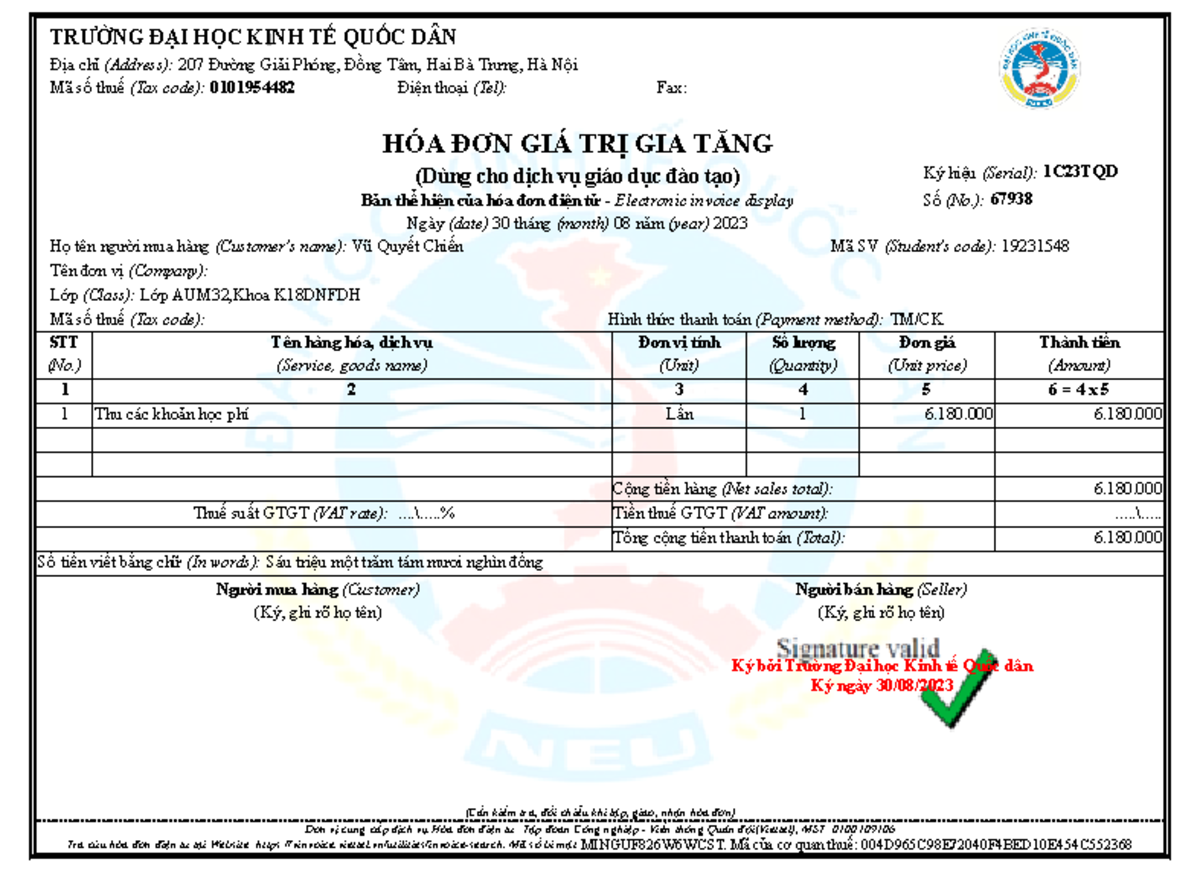
Khi hoàn trả học phí cho học sinh nghỉ học giữa chừng, cơ sở giáo dục cần xuất hóa đơn điều chỉnh giảm doanh thu thay vì hóa đơn hoàn trả riêng biệt. Việc này thực hiện theo quy định tại Thông tư 91/2026/TT-BTC có hiệu lực từ ngày 01/07/2026, yêu cầu lập hóa đơn điều chỉnh khi có phát sinh hoàn tiền. Nội dung hóa đơn phải ghi rõ “hủy bỏ một phần giá trị” hoặc “giảm giá”, kèm lý do như “học sinh nghỉ học giữa kỳ”.
Hóa đơn học phí phải được xuất theo thời điểm thu tiền hoặc cung cấp dịch vụ, tùy theo phương thức hạch toán. Dù học phí thu theo tháng hay đóng một lần cả năm, cơ sở giáo dục đều phải xuất hóa đơn điện tử có mã cơ quan thuế. Trường hợp phụ huynh chuyển tiền ngoài giờ hành chính, cần xuất hóa đơn chậm nhất ngày làm việc kế tiếp để tránh bị xử phạt do xuất hóa đơn trễ.
Các cơ sở giáo dục không được xuất hóa đơn hoàn trả riêng khi hoàn tiền học phí, mà phải sử dụng hóa đơn điều chỉnh giá trị. Điều này áp dụng cho cả học sinh, sinh viên là khách lẻ không lấy hóa đơn ban đầu. Nếu đã lập hóa đơn bán hàng, sau đó hoàn tiền do học viên nghỉ học, cần lập hóa đơn điều chỉnh theo quy định tại Nghị định 123/2020/NĐ-CP và Thông tư 78/2021/TT-BTC.
Hoạt động dạy học thuộc trường học không chịu thuế GTGT, do đó hóa đơn học phí thường ghi rõ “không chịu thuế” hoặc “thuộc diện không chịu thuế”. Khi có yêu cầu từ phụ huynh hoặc sinh viên về hóa đơn điện tử để thanh toán chi phí hoặc hưởng chính sách, nhà trường cần cung cấp đầy đủ theo mẫu quy định. Việc chuyển đổi sang hóa đơn điện tử giúp tối ưu chi phí và tiết kiệm thời gian cho đơn vị.

Tiền cấp bù học phí là khoản ngân sách nhà nước hỗ trợ thay cho học sinh được miễn giảm học phí, theo quy định tại Nghị định 238 và tiểu mục 7766. Khoản tiền này do kho bạc cấp trực tiếp vào dự toán nguồn 13, không phải thu từ người dân nên bản chất là kinh phí cấp bù chứ không phải doanh thu dịch vụ.
Theo Công văn 74/TCT-CS của Tổng cục Thuế, khoản cấp bù học phí không thuộc đối tượng chịu thuế GTGT vì đây là hỗ trợ tài chính từ ngân sách, không phải giao dịch mua bán hàng hóa, dịch vụ. Do đó, cơ sở giáo dục công lập không bắt buộc phải xuất hóa đơn GTGT khi nhận khoản tiền này từ ngân sách.
Tuy nhiên, nếu trường thu học phí trực tiếp từ phụ huynh, dù sau đó được ngân sách cấp bù, vẫn phải xuất hóa đơn điện tử để phục vụ quyết toán thuế TNCN cho người nộp. Đây là yêu cầu từ Bộ Tài chính nhằm đảm bảo người lao động có chứng từ hợp lệ để giảm trừ chi phí giáo dục khi tự quyết toán thuế.
Việc sử dụng hóa đơn điện tử trong thu học phí giúp minh bạch dòng tiền và hỗ trợ cải cách hành chính. Các trường cần phân biệt rõ giữa thu hộ – chi hộ và khoản cấp bù trực tiếp từ ngân sách để áp dụng đúng quy định xuất hóa đơn, tránh rủi ro khi thanh tra, kiểm toán.
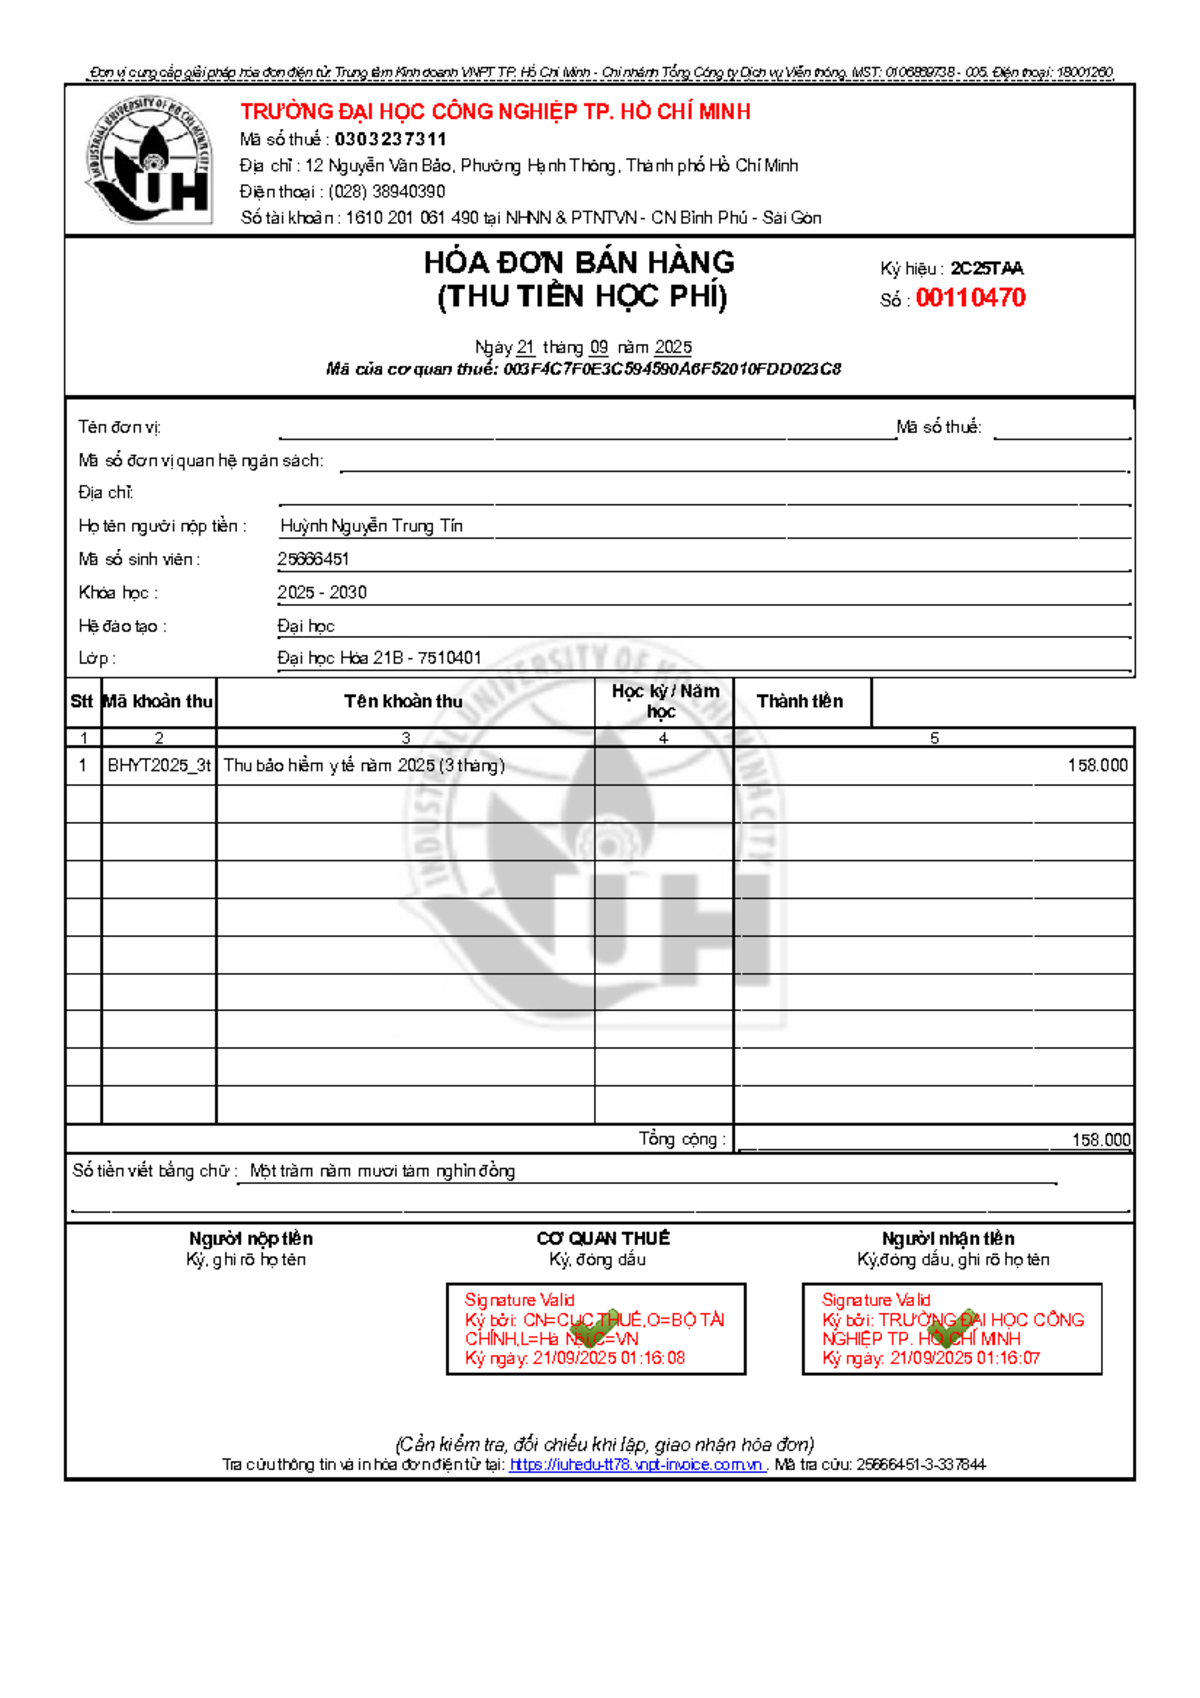
Việc xuất hóa đơn trong lĩnh vực giáo dục không chỉ là nghĩa vụ pháp lý mà còn là minh chứng cho tính minh bạch, chuyên nghiệp của cơ sở đào tạo. Từ thời điểm xuất hóa đơn đến cách xử lý hoàn trả hay cấp bù học phí, mỗi bước đều cần tuân thủ quy định hiện hành. Cập nhật đúng cách viết hóa đơn, đặc biệt với các dịch vụ đào tạo và trung tâm ngoại ngữ, sẽ giúp đơn vị hoạt động ổn định và tạo niềm tin với học viên. Hãy chủ động nắm rõ quy trình để đảm bảo tuân thủ và nâng cao chất lượng phục vụ.